
Más allá del corte: cómo los abrasivos no tejidos están transformando el futuro del acabado de precisión
1. Tamaño del mercado y trayectoria de crecimiento
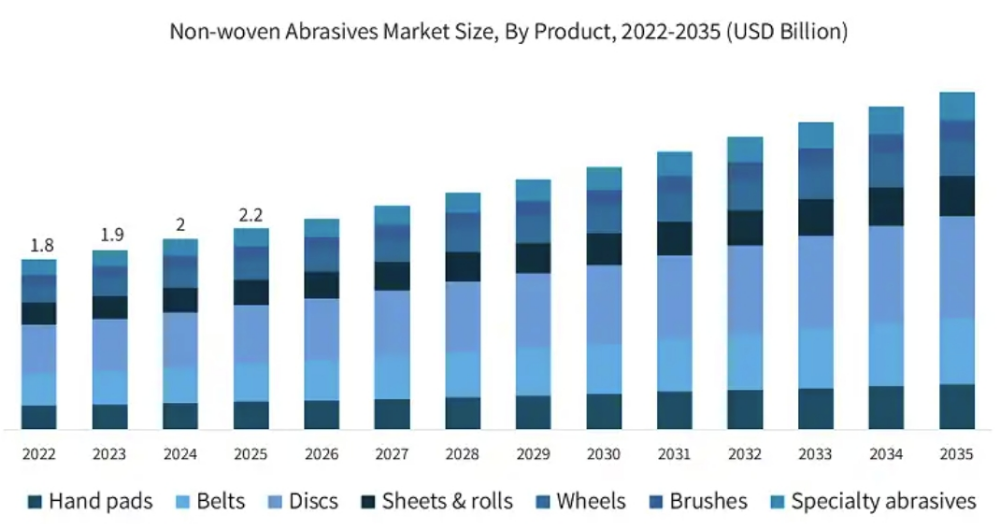
En 2025, el mercado mundial de abrasivos no tejidos se estima en aproximadamente 2.200 millones de dólares. A medida que las industrias manufactureras exigen una calidad superficial cada vez mayor, estabilidad de los procesos y compatibilidad con la automatización, se prevé que el mercado alcance los 2.300 millones de dólares en 2026 y crezca hasta los 3.600 millones para 2035.
A diferencia de los abrasivos aglomerados o recubiertos tradicionales, los abrasivos no tejidos se centran en la eliminación controlada y resultados consistentes. Su valor no reside en la velocidad de corte en bruto, sino en su capacidad para mantener la integridad de la superficie, mejorar la apariencia y ofrecer resultados repetibles. Por eso están ganando terreno en la fabricación de precisión, el repintado de vehículos, la industria aeroespacial y la metalurgia de alta gama.
2. Tendencias tecnológicas: de «más rápido» a «más inteligente»
Las innovaciones recientes en abrasivos no tejidos se centran menos en la velocidad y más en el control.
Ingeniería de fibras: El uso de microfibras y mezclas de fibras modificadas permite que el abrasivo se adapte a curvas complejas e irregularidades sin alterar la geometría de las piezas. Esto permite un acabado uniforme incluso en superficies intrincadas.
Minerales abrasivos: La introducción de granos cerámicos ayuda a mantener un rendimiento de corte estable durante toda la vida útil del producto. En comparación con el óxido de aluminio convencional, la vida útil suele aumentar entre un 40 y un 60 %, una ventaja crítica para líneas automatizadas y procesos continuos.
Sistemas aglutinantes: Las nuevas resinas y los agentes de adherencia son más resistentes al calor y la humedad, y presentan cada vez un menor impacto ambiental. Estos productos no tejidos pueden funcionar de forma fiable a 200–250 °C, lo que los hace adecuados para el esmerilado en húmedo, aplicaciones marinas y procesamiento de metales de alta resistencia.
Superficies estructuradas en 3D: La mejor evacuación de virutas y residuos hacen que estos abrasivos sean muy eficaces para el acabado de cordones de soldadura, el desbarbado intensivo y la eliminación de recubrimientos.
3. Principales impulsores y desafíos
Factores impulsores:
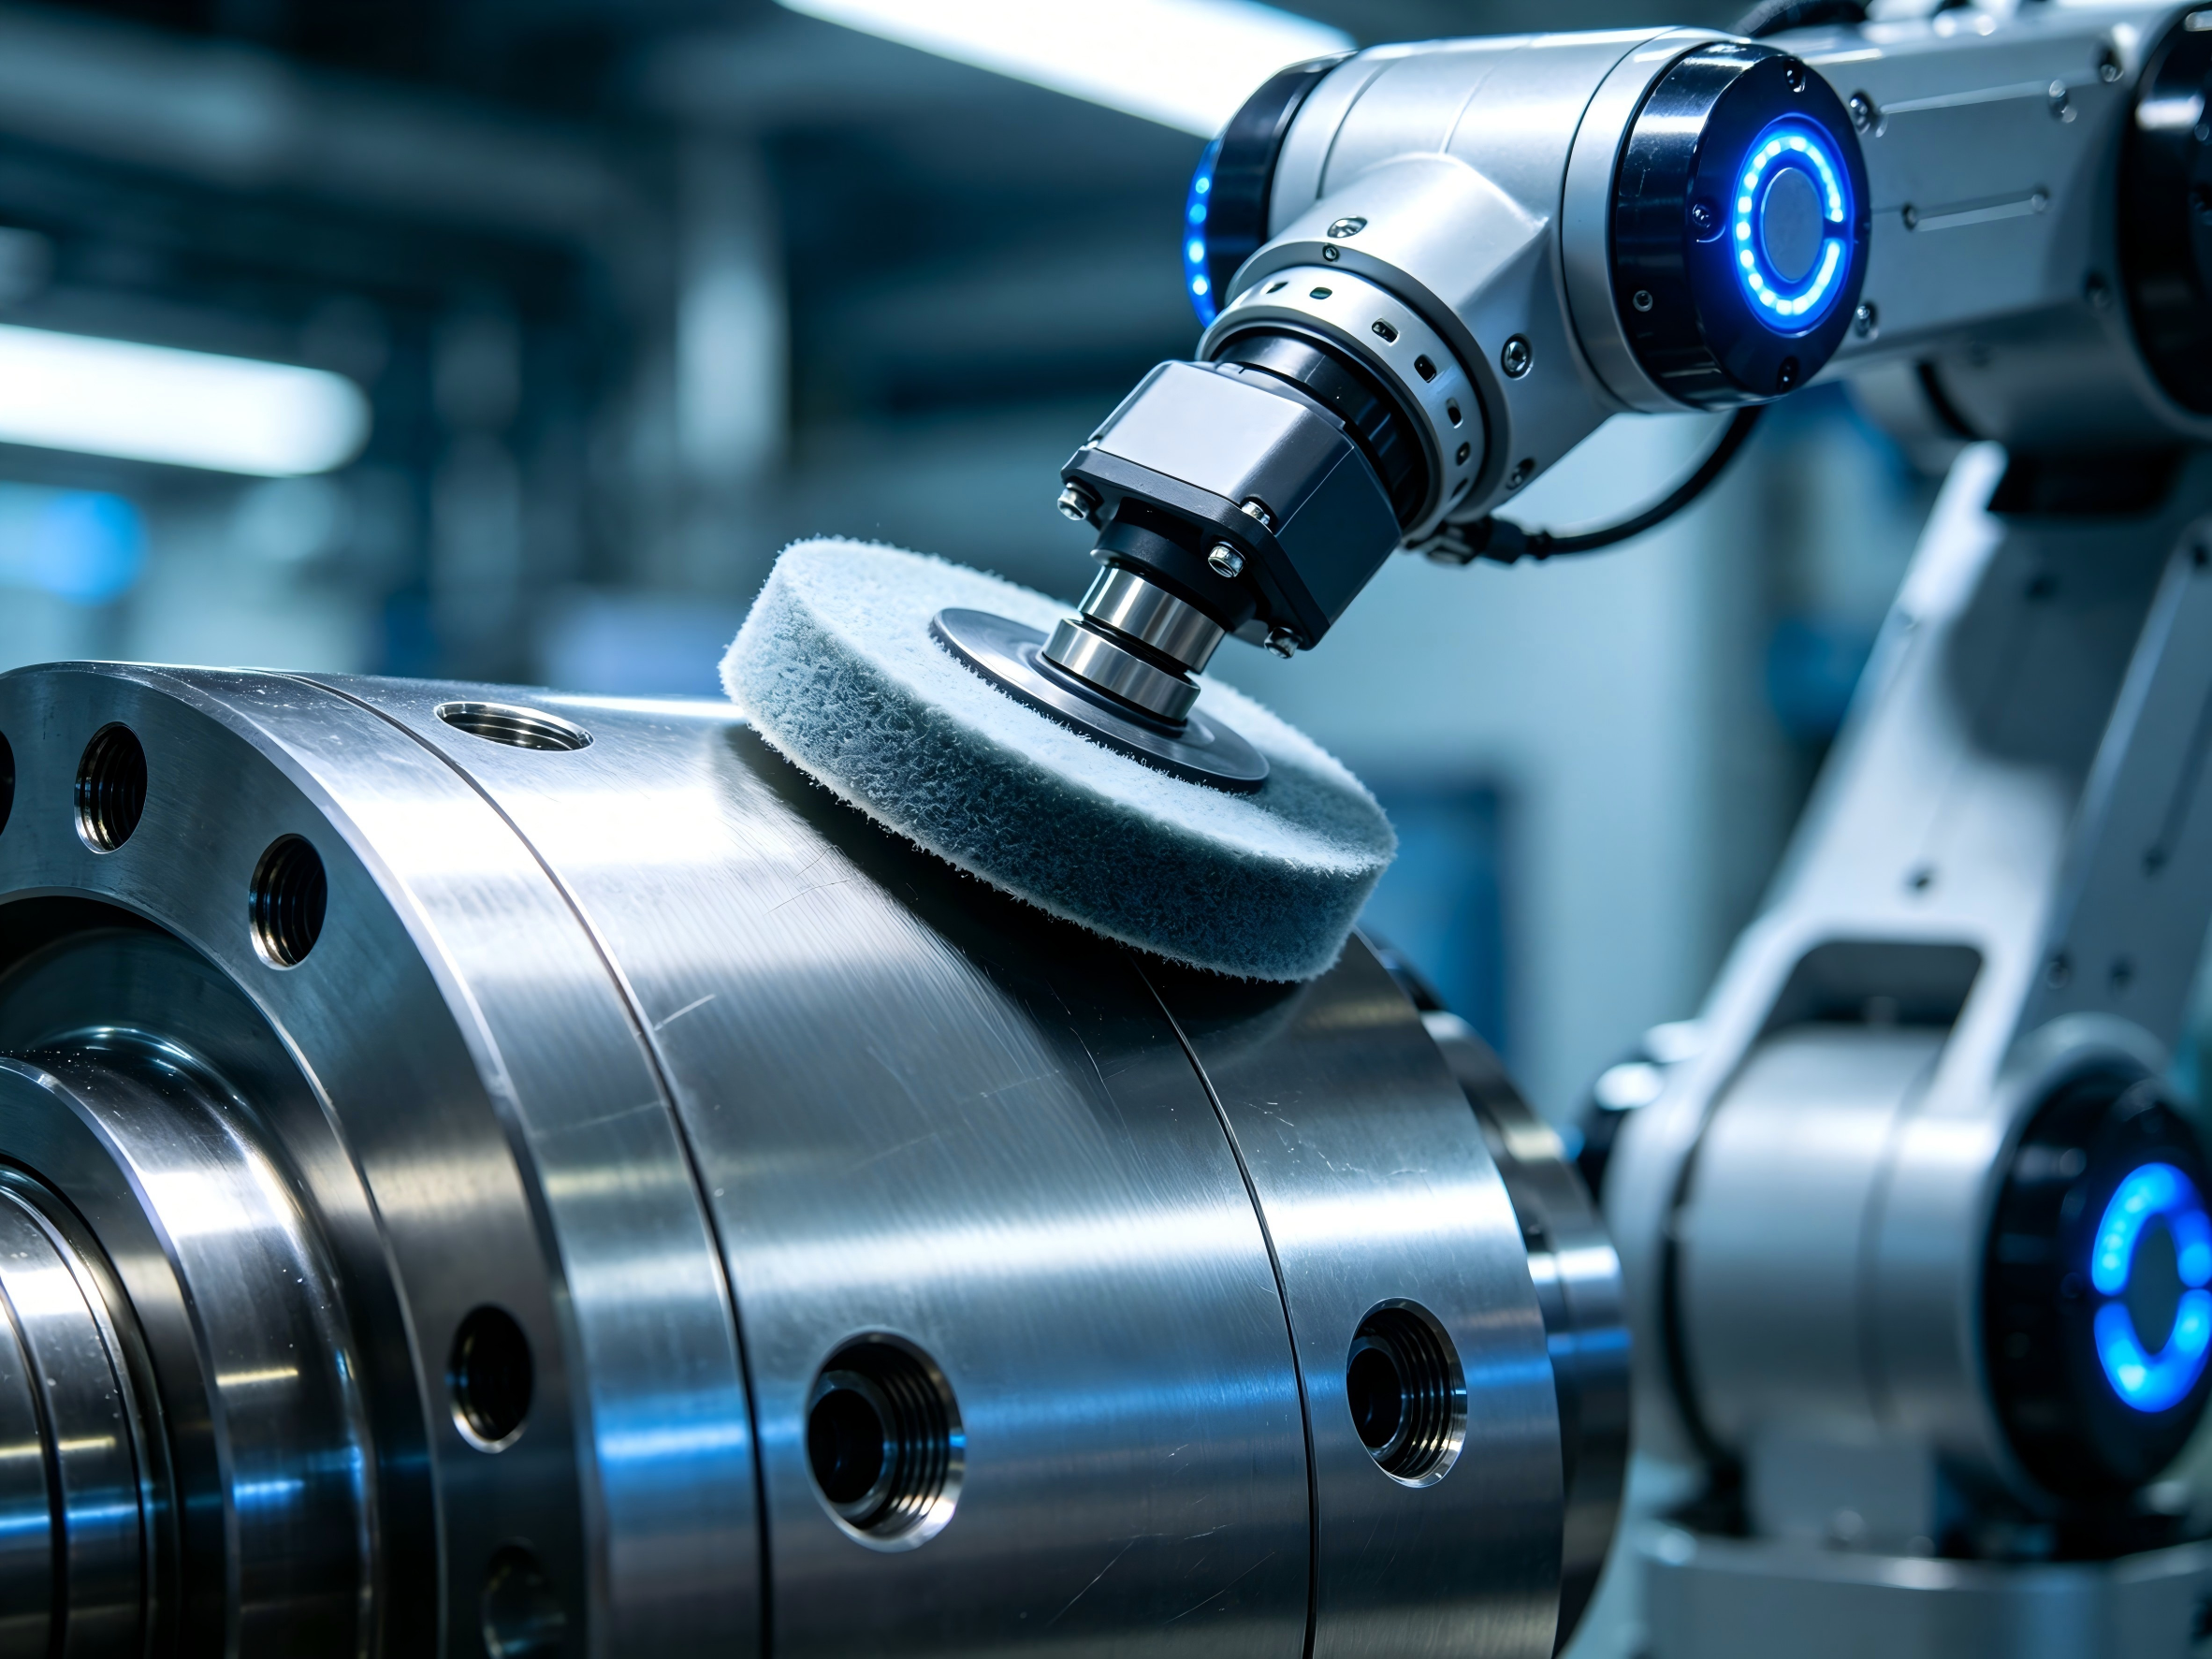
Automatización y fabricación de precisión: Las células de acabado robóticas y los sistemas CNC requieren abrasivos con arranque de material predecible y bajo riesgo de daños superficiales. Los productos no tejidos se están convirtiendo en una solución habitual en estos entornos.
Materiales avanzados: Las aleaciones de aluminio, el titanio, los compuestos y los aceros de alta resistencia —ampliamente utilizados en los sectores aeroespacial y de automoción— son muy sensibles al calor y al daño superficial. Los datos de campo muestran que los abrasivos no tejidos pueden mejorar la eficiencia del procesamiento entre un 30 y un 40 % mientras reducen significativamente la acumulación de calor.
MRO (mantenimiento, reparación y operaciones): La creciente base mundial de equipos industriales instalados genera una demanda estable de productos abrasivos versátiles y fáciles de usar.
Desafíos:
Volatilidad del precio de las materias primas: Las fibras sintéticas, resinas especiales y minerales abrasivos se ven afectados por las variaciones de los costes energéticos y de la cadena de suministro. Durante periodos de oferta ajustada, los costes de fabricación pueden aumentar entre un 15 y un 25 %.
Competencia de tecnologías alternativas: el tratamiento láser de superficies, el grabado químico y los abrasivos recubiertos de alta gama compiten en algunas aplicaciones de precisión, especialmente en electrónica y fabricación de dispositivos médicos.
4. Discos y ruedas: los principales impulsores del volumen de mercado
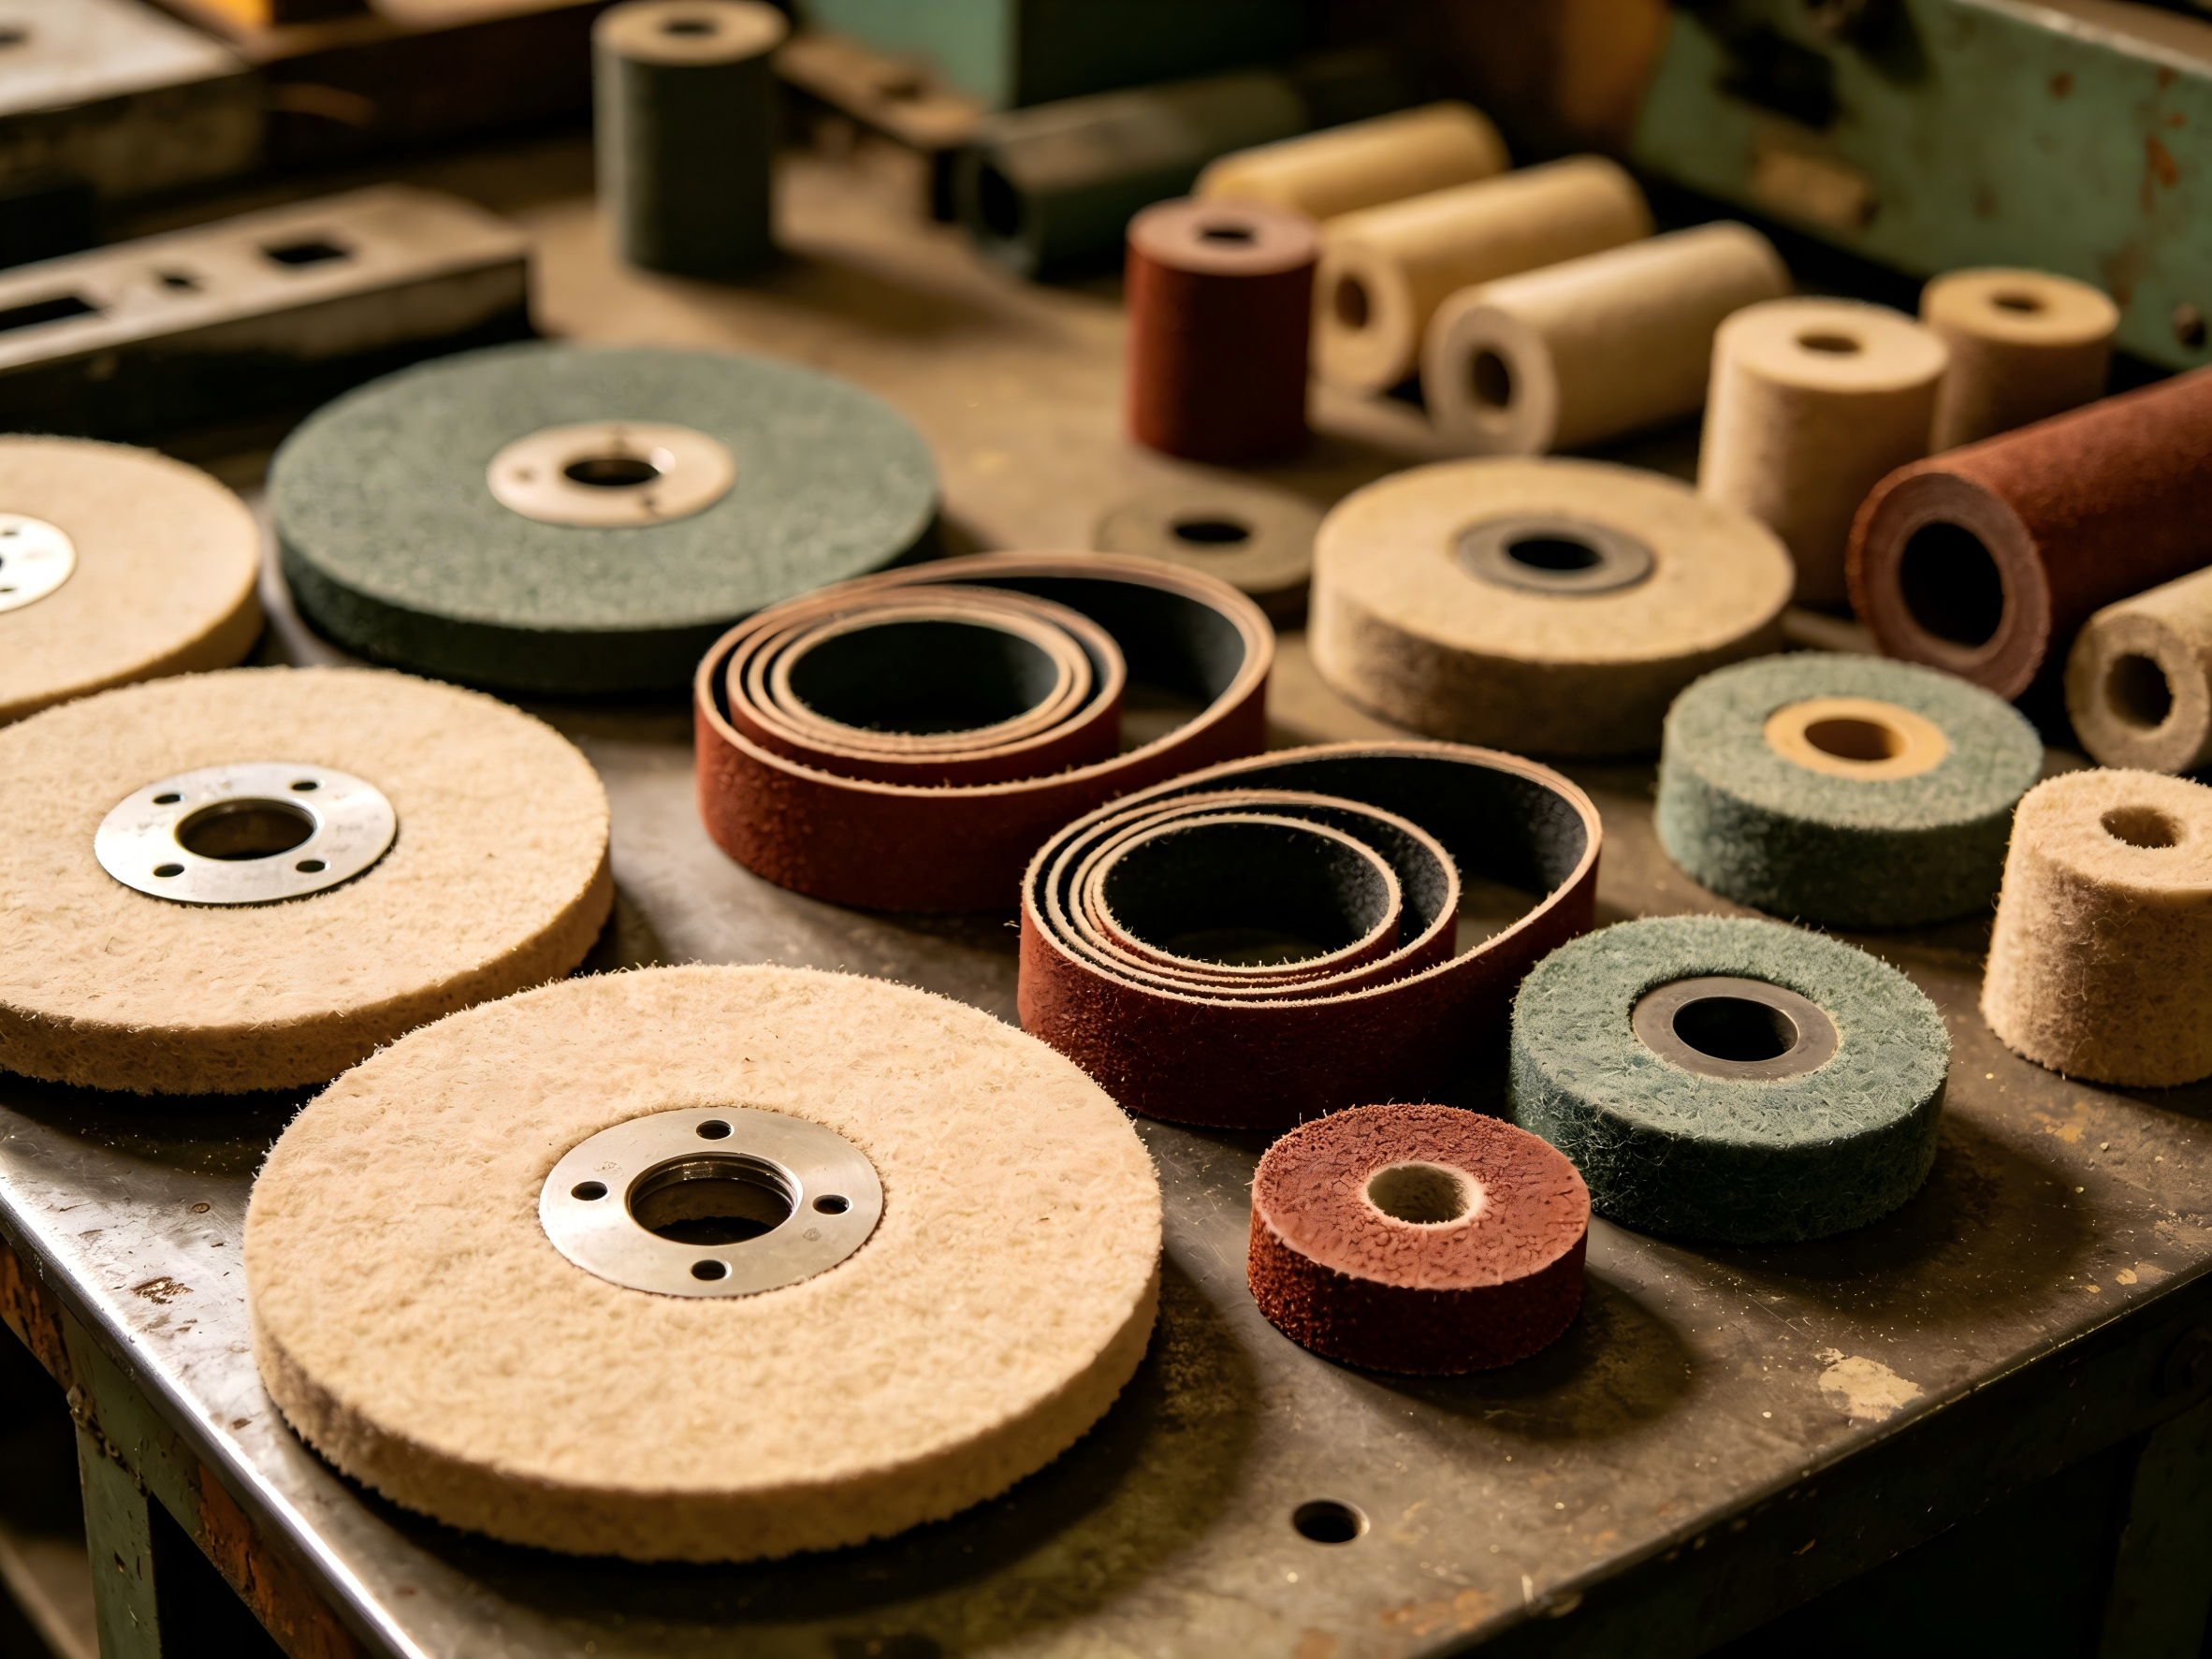
Entre los distintos formatos de producto, los discos no tejidos alcanzan un valor aproximado de 625,8 millones de dólares en 2025, equivalente al 29 % del mercado total. Su capacidad para adaptarse a superficies curvas y su compatibilidad con diversas herramientas eléctricas los convierten en la opción más rentable para el acabado de automoción, acero inoxidable y aluminio.
Las cintas no tejidas alcanzan los 410,3 millones de dólares, con una adopción creciente en sistemas de acabado automatizados para desbarbado, biselado y tratamiento continuo de superficies.
Las ruedas no tejidas también representan un valor de 625,8 millones de dólares y se destinan a aplicaciones de alta gama como la industria aeroespacial, la fabricación de equipos originales (OEM) para automoción y la fabricación de precisión, donde la consistencia y la estabilidad son fundamentales.
5. Distribución por tamaño de grano: clara tendencia hacia los granos finos
El mercado muestra una clara concentración hacia tamaños finos de grano.
Grano fino (mallas 180–600 y superiores): valorado en 970,8 millones de dólares en 2025, representa el 45 % de la cuota total de mercado. Estos granos son esenciales para el acabado y el pulido, especialmente en el matizado de barnices transparentes, pulido de acero inoxidable y tratamientos decorativos de superficie, que a menudo son el paso final del proceso.
El grano medio representa 787 millones de dólares y se utiliza principalmente para el desbarbado, la preparación de superficies y los acabados intermedios. La demanda crece de forma constante con la expansión manufacturera.
El grano grueso representa 401,4 millones de dólares y es más común en aplicaciones de eliminación intensiva de material y mantenimiento pesado como la construcción naval, la restauración industrial y el MRO.
6. Aplicaciones: crecimiento de la limpieza, el desbarbado y el acabado
La limpieza y la preparación de superficies constituyen el mayor segmento de aplicación, con 648,6 millones de dólares en 2025. Se utilizan ampliamente en la limpieza de cordones de soldadura, la preparación antes de pintar y los tratamientos previos al ensamblaje.
El desbarbado y el redondeo de bordes alcanzan los 469 millones de dólares, impulsados por la expansión del mecanizado CNC, el corte láser y los sistemas de acabado robótico.
Aunque es más pequeño, el segmento de acabado y pulido, valorado en 180,5 millones de dólares, ofrece el mayor valor añadido en sectores premium como los dispositivos médicos, los acabados decorativos de alta gama y la industria aeroespacial.
7. Perspectivas regionales: el crecimiento se desplaza hacia Asia-Pacífico
Norteamérica y Europa siguen siendo mercados premium importantes. En 2025, solo Estados Unidos representa 551,5 millones de dólares, con una demanda procedente principalmente de los sectores de automoción, aeroespacial y de metalurgia avanzada.
La región Asia-Pacífico es la que más rápido crece. La expansión de la escala de fabricación en China, India y Vietnam, combinada con el aumento de la capacidad de producción local, está impulsando una demanda significativa de abrasivos no tejidos. Mercados emergentes como Arabia Saudí y Brasil también están experimentando un crecimiento constante debido al desarrollo de infraestructuras y la industrialización.
8. La verdadera ventaja competitiva: tecnología y conocimiento de las aplicaciones
En general, la industria de los abrasivos no tejidos está moderadamente concentrada. La competencia no se basa principalmente en el precio, sino en:
- Capacidad para diseñar estructuras de fibras.
- Estabilidad del sistema de minerales abrasivos.
- Consistencia y uniformidad del producto.
- Conocimiento profundo de las aplicaciones.
A medida que los clientes demandan procesos de acabado más estandarizados, calidad certificada y soluciones preparadas para la automatización, las empresas que ofrezcan soporte de ingeniería de aplicaciones, ayuden a los clientes a diseñar sus procesos y mantengan una colaboración a largo plazo ocuparán las posiciones más sólidas del mercado.
This post is also available in:


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!