
Au-delà de la coupe : comment les abrasifs non tissés façonnent l’avenir de la finition de précision
1. Taille du marché et trajectoire de croissance
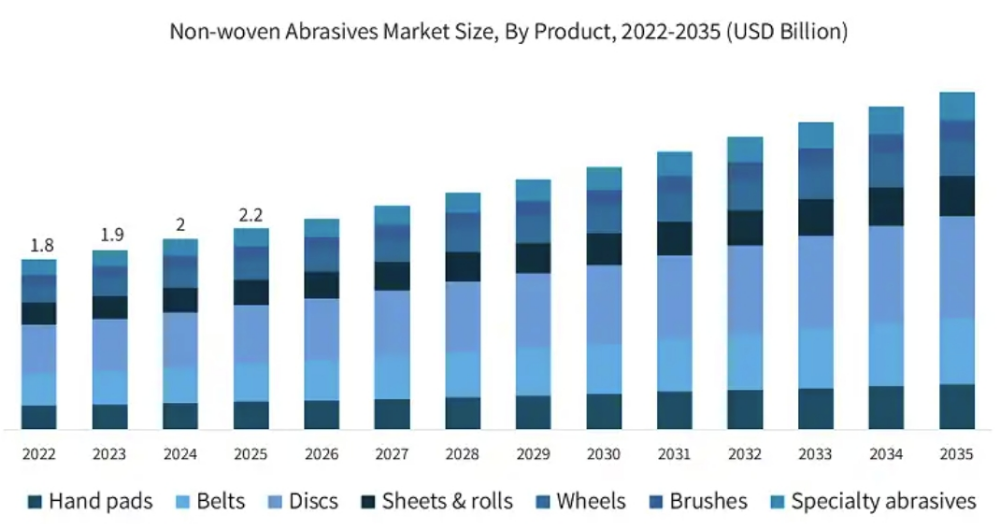
En 2025, le marché mondial des abrasifs non tissés est évalué à environ 2,2 milliards de dollars. Face aux exigences croissantes de qualité de surface, de stabilité des procédés et de compatibilité avec l’automatisation, il devrait atteindre 2,3 milliards de dollars en 2026 puis 3,6 milliards de dollars d’ici 2035.
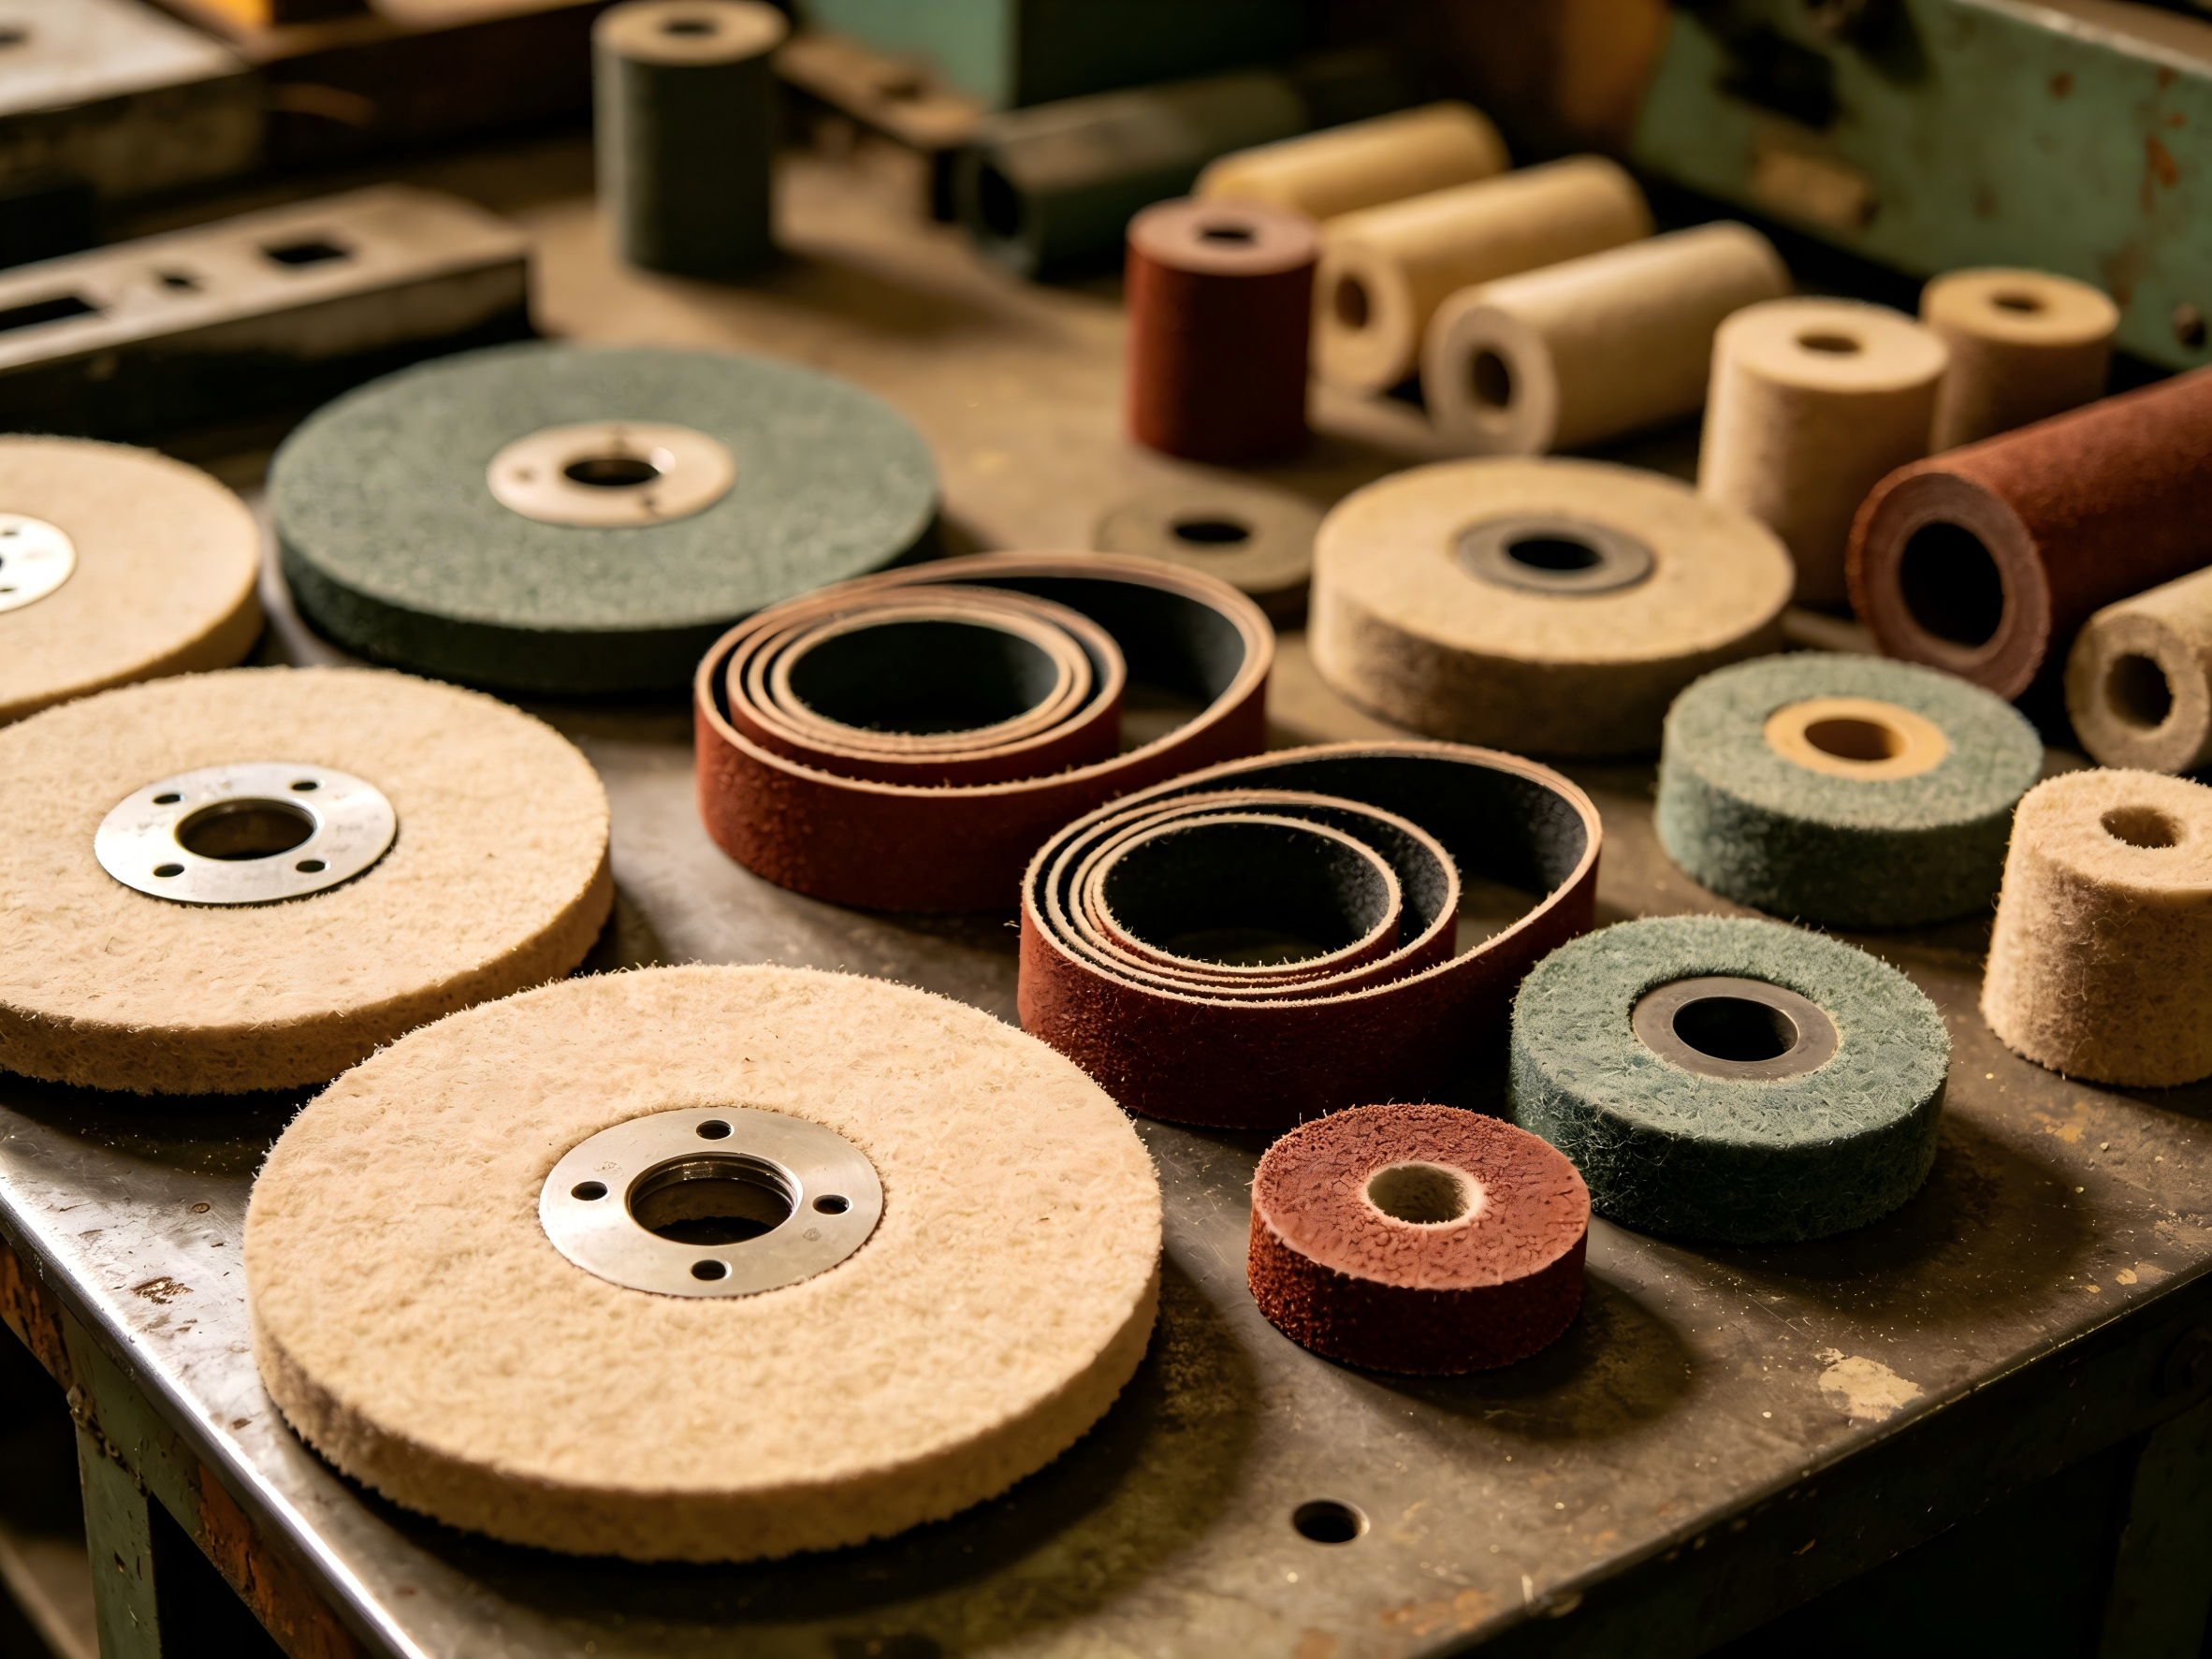
Contrairement aux abrasifs agglomérés ou appliqués traditionnels, les abrasifs non tissés privilégient un enlèvement maîtrisé et des résultats réguliers. Leur valeur ne réside pas dans la vitesse de coupe brute, mais dans leur capacité à préserver l’intégrité de la surface, à améliorer l’aspect et à fournir des résultats répétables. C’est pourquoi ils gagnent du terrain dans la fabrication de précision, la rénovation automobile, l’aéronautique et la métallurgie haut de gamme.
2. Tendances technologiques : passer de « plus rapide » à « plus intelligent »
Les innovations récentes dans les abrasifs non tissés concernent moins la vitesse que la maîtrise du procédé.
Ingénierie des fibres : l’utilisation de microfibres et de mélanges de fibres conçus sur mesure permet à l’abrasif d’épouser les courbes complexes et les formes irrégulières sans modifier la géométrie de la pièce. Une finition uniforme est ainsi possible, même sur des surfaces complexes.
Minéraux abrasifs : l’introduction de grains céramiques permet de maintenir des performances de coupe stables tout au long de la vie du produit. Par rapport à l’oxyde d’aluminium conventionnel, la durée de vie augmente généralement de 40 à 60 % — un avantage déterminant pour les lignes automatisées et les procédés continus.
Systèmes de liants : les nouvelles résines et agents de liaison résistent mieux à la chaleur et à l’humidité, tout en devenant plus respectueux de l’environnement. Ces produits non tissés peuvent fonctionner de manière fiable entre 200 et 250 °C, ce qui les rend adaptés au meulage sous arrosage, aux applications marines et au traitement intensif des métaux.
Surfaces structurées en 3D : une meilleure évacuation des copeaux et des débris rend ces abrasifs très efficaces pour la reprise des soudures, l’ébavurage intensif et le décapage des revêtements.
3. Principaux moteurs et défis
Moteurs :
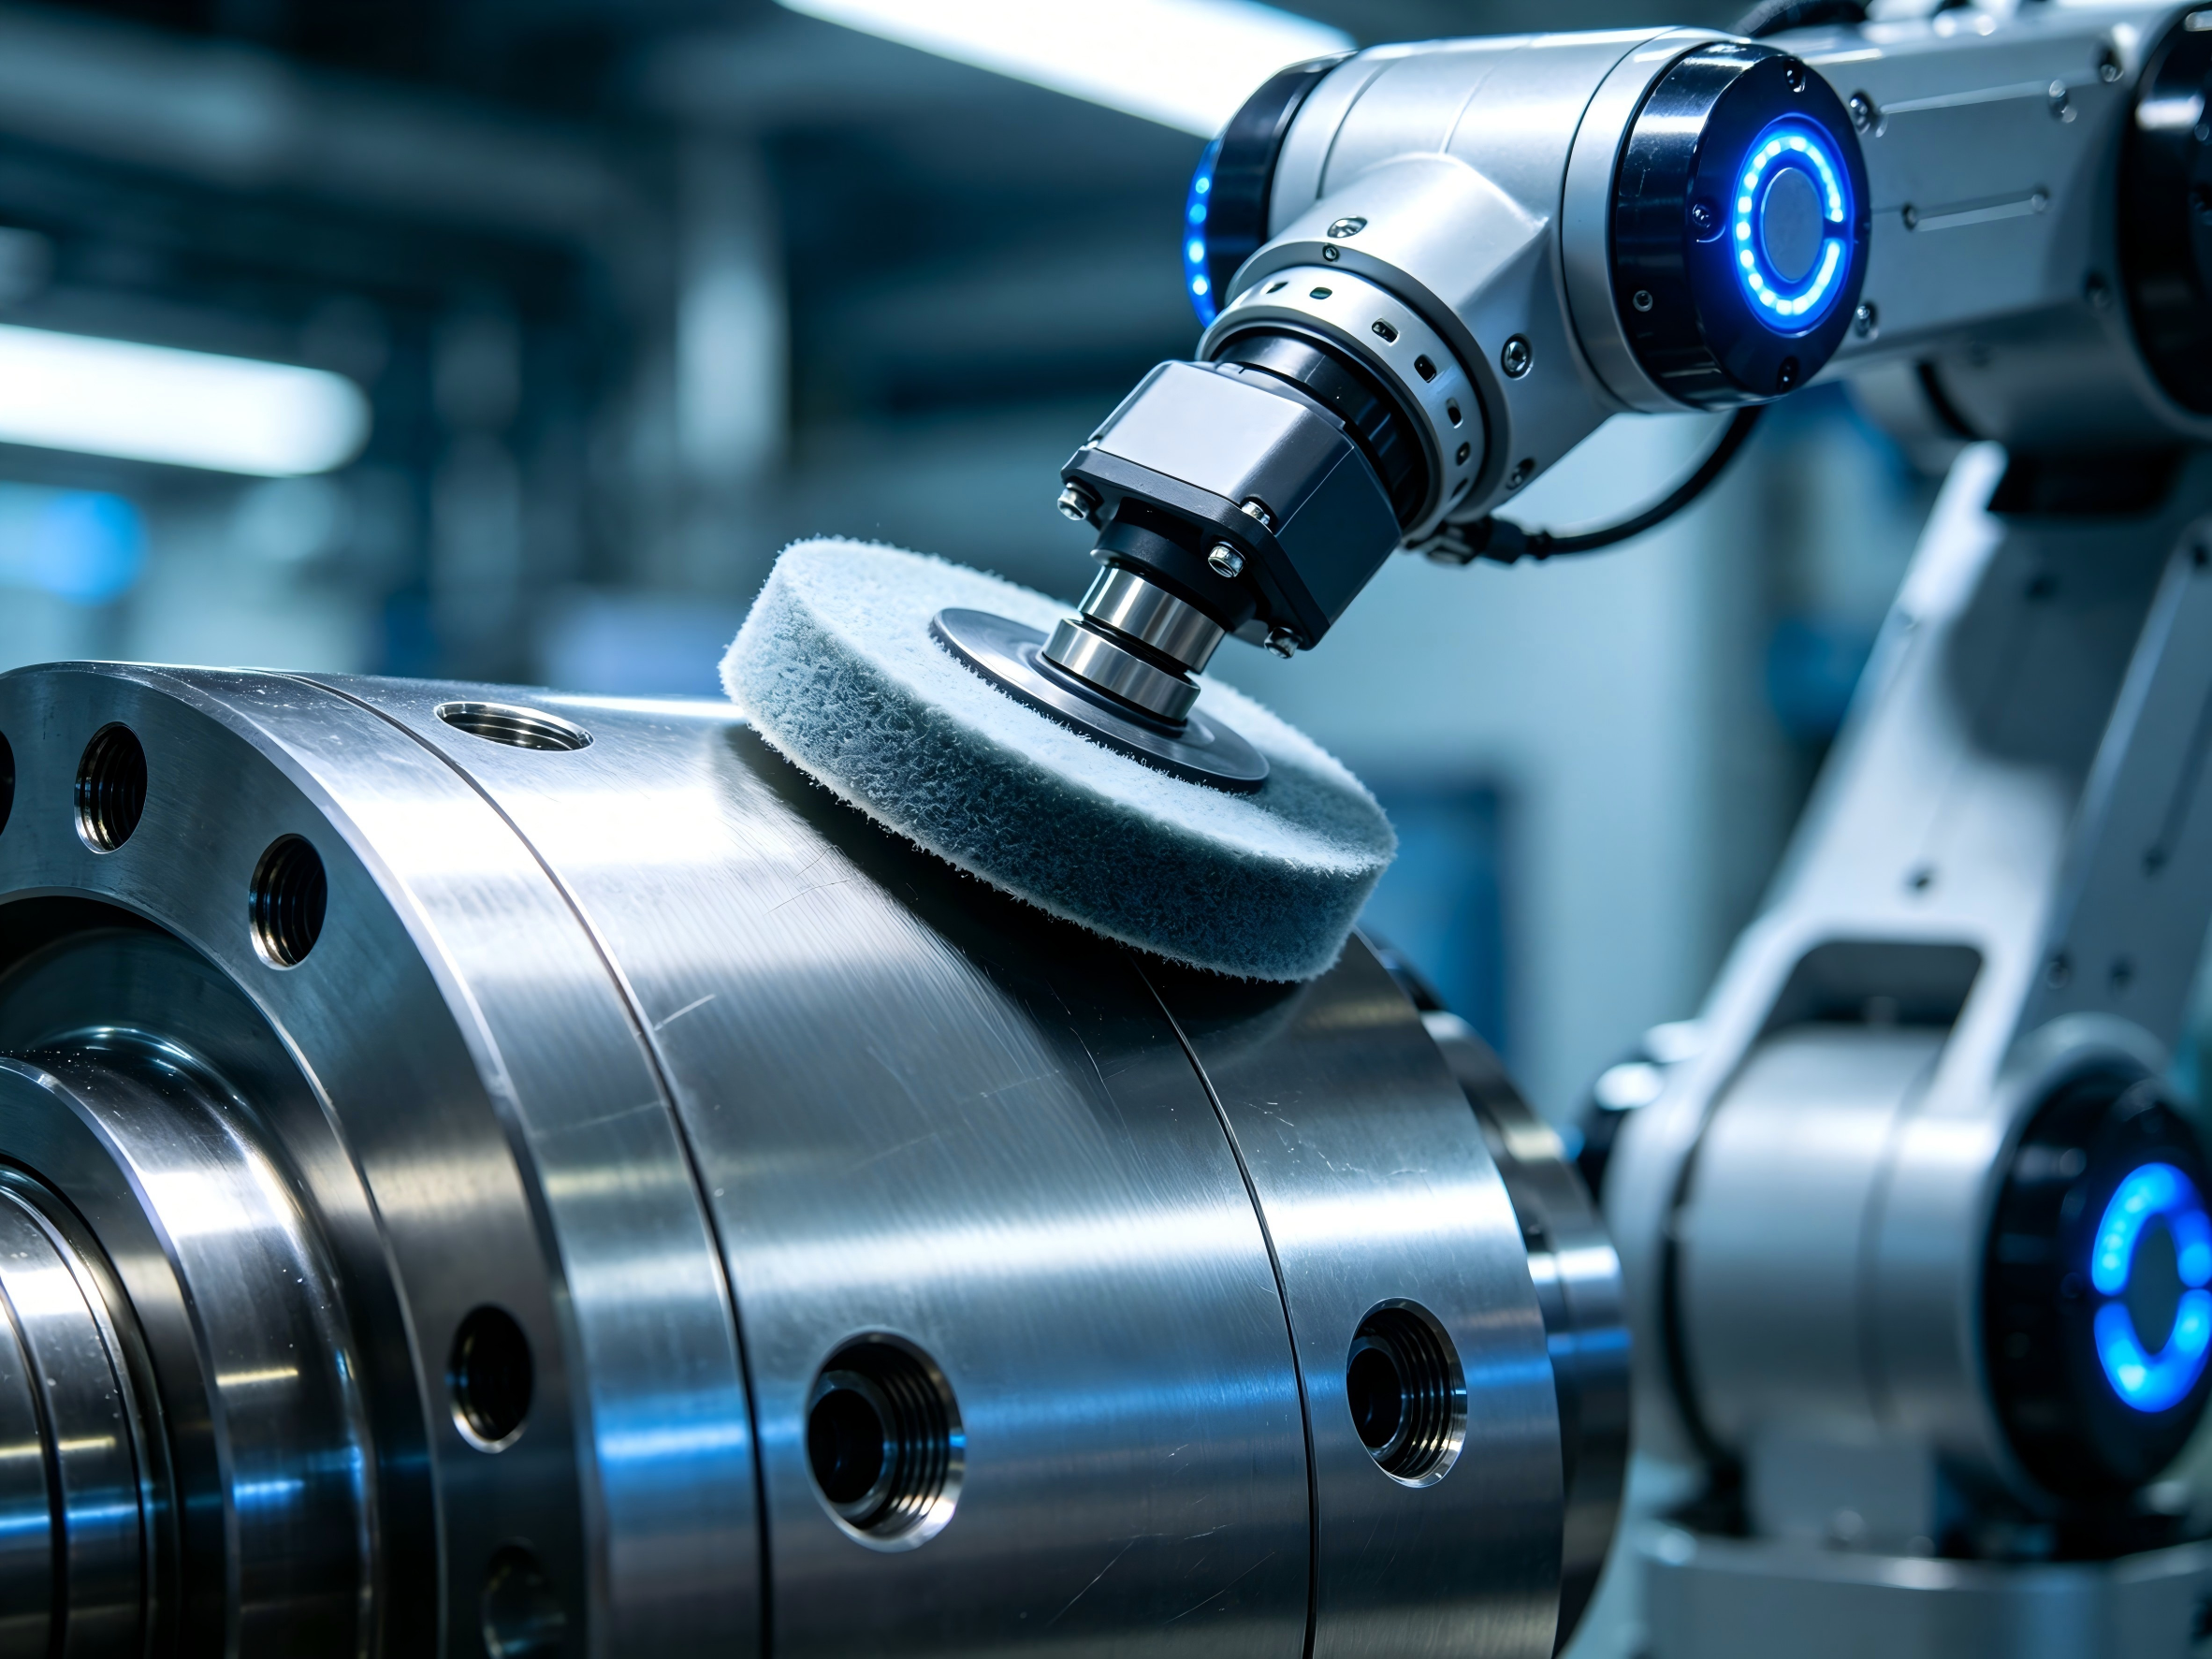
Automatisation et fabrication de précision : les cellules robotisées de finition et les systèmes CNC nécessitent des abrasifs offrant un enlèvement de matière prévisible et un faible risque d’endommagement de la surface. Les produits non tissés deviennent une solution standard dans ces environnements.
Matériaux avancés : les alliages d’aluminium, le titane, les composites et les aciers à haute résistance — largement utilisés dans l’aéronautique et l’automobile — sont très sensibles à la chaleur et aux dommages de surface. Les données de terrain montrent que les abrasifs non tissés peuvent améliorer l’efficacité de traitement de 30 à 40 % tout en réduisant sensiblement l’accumulation de chaleur.
MRO (maintenance, réparation et opérations) : l’augmentation du parc mondial d’équipements industriels crée une demande stable pour des produits abrasifs polyvalents et faciles à utiliser.
Défis :
Volatilité des prix des matières premières : les fibres synthétiques, les résines spéciales et les minéraux abrasifs subissent les fluctuations de l’énergie et des chaînes d’approvisionnement. En période de tension, les coûts de fabrication peuvent augmenter de 15 à 25 %.
Concurrence des technologies alternatives : le traitement laser des surfaces, l’attaque chimique et les abrasifs appliqués haut de gamme concurrencent certaines applications de précision, notamment dans l’électronique et la fabrication de dispositifs médicaux.
4. Disques et roues : les moteurs du volume
Parmi les différentes formes de produits, les disques non tissés représentent environ 625,8 millions de dollars en 2025 — soit près de 29 % du marché total. Leur capacité à épouser les surfaces courbes et leur compatibilité avec divers outils électroportatifs en font la solution la plus rentable pour la rénovation automobile ainsi que la finition de l’acier inoxydable et de l’aluminium.
Les bandes non tissées atteignent 410,3 millions de dollars, avec une adoption croissante dans les systèmes de finition automatisés pour l’ébavurage, le chanfreinage et le traitement continu des surfaces.
Les roues non tissées représentent également 625,8 millions de dollars et servent des applications haut de gamme telles que l’aéronautique, l’automobile de première monte et la fabrication de précision, où la régularité et la stabilité sont essentielles.
5. Croissance par granulométrie — un déplacement net vers les grains fins
Le marché se concentre clairement sur les granulométries fines.
Grains fins (180–600+ mesh) : évalués à 970,8 millions de dollars en 2025, soit 45 % du marché total. Ils sont essentiels pour la finition et le polissage, notamment pour les raccords de vernis transparent, le polissage de l’acier inoxydable et les traitements décoratifs — souvent la dernière étape du procédé.
Grains moyens : 787 millions de dollars, principalement utilisés pour l’ébavurage, la préparation de surface et la finition entre opérations. La demande progresse régulièrement avec l’expansion de la production manufacturière.
Gros grains : 401,4 millions de dollars, plus courants pour l’enlèvement intensif et la maintenance, notamment dans la construction navale, la rénovation industrielle et les opérations MRO.
6. Applications — croissance du nettoyage, de l’ébavurage et de la finition
Le nettoyage et la préparation de surface constituent le premier segment d’application : 648,6 millions de dollars en 2025, avec une utilisation étendue pour le nettoyage des soudures et les traitements avant peinture ou assemblage.
L’ébavurage et l’arrondi des arêtes atteignent 469 millions de dollars, portés par la diffusion de l’usinage CNC, de la découpe laser et des systèmes robotisés de finition.
La finition et le polissage, bien que plus modestes à 180,5 millions de dollars, offrent la valeur ajoutée la plus élevée dans des secteurs premium tels que les dispositifs médicaux, la métallerie décorative haut de gamme et l’aéronautique.
7. Perspectives régionales — la croissance se déplace vers l’Asie-Pacifique
L’Amérique du Nord et l’Europe restent des marchés premium importants. En 2025, les États-Unis représentent à eux seuls 551,5 millions de dollars, la demande provenant principalement de l’automobile, de l’aéronautique et de la métallurgie avancée.
La région Asie-Pacifique connaît la croissance la plus rapide. L’augmentation des capacités manufacturières en Chine, en Inde et au Vietnam, associée au développement de la production locale, stimule fortement la demande d’abrasifs non tissés. Des marchés émergents comme l’Arabie saoudite et le Brésil enregistrent également une croissance régulière grâce au développement des infrastructures et à l’industrialisation.
8. Le véritable avantage concurrentiel : technologie + maîtrise des applications
Dans l’ensemble, l’industrie des abrasifs non tissés présente une concentration modérée. La concurrence porte moins sur le prix que sur :
La capacité à concevoir la structure des fibres
La stabilité du système de minéraux abrasifs
La régularité et l’uniformité des produits
La compréhension approfondie des situations d’application
À mesure que les clients exigent des procédés de finition plus standardisés, une qualité certifiée et des solutions compatibles avec l’automatisation, les entreprises capables de fournir un support d’ingénierie d’application — en aidant les clients à concevoir leurs procédés et en proposant une collaboration à long terme — occuperont les positions les plus solides sur le marché.
This post is also available in:


Laisser un commentaire
Rejoindre la discussion?N’hésitez pas à contribuer !