
За пределами резки: как нетканые абразивы формируют будущее прецизионной финишной обработки
1. Размер рынка и траектория роста
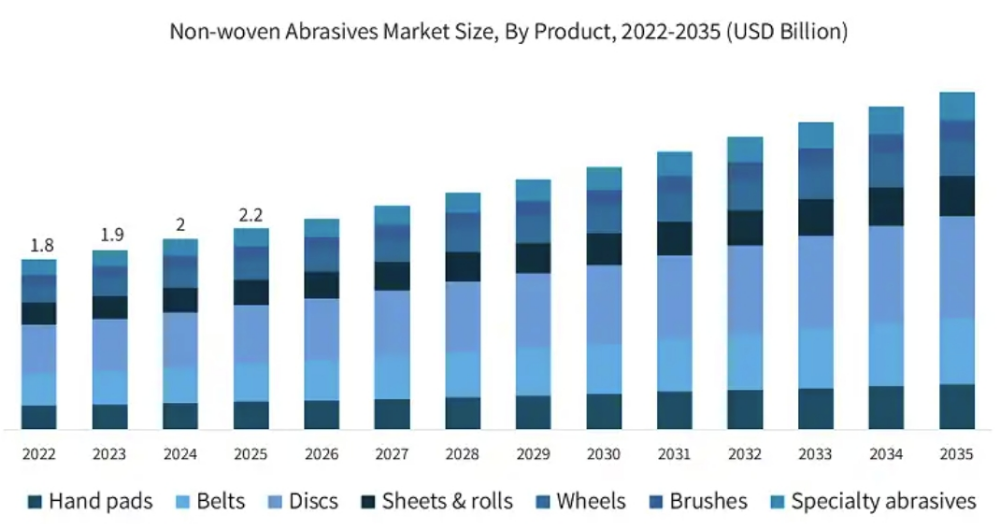
В 2025 году объём мирового рынка нетканых абразивов оценивается примерно в 2,2 млрд долларов. По мере роста требований к качеству поверхности, стабильности процессов и совместимости с автоматизацией рынок, по прогнозам, достигнет 2,3 млрд долларов в 2026 году и 3,6 млрд долларов к 2035 году.
В отличие от традиционных абразивов на связке или основе, нетканые материалы ориентированы на контролируемый съём и стабильный результат. Их ценность заключается не в максимальной скорости резания, а в способности сохранять целостность поверхности, улучшать внешний вид и обеспечивать повторяемость. Поэтому они всё шире применяются в прецизионном производстве, кузовном ремонте, аэрокосмической отрасли и высококачественной металлообработке.
2. Технологические тенденции: переход от «быстрее» к «умнее»
Последние инновации в нетканых абразивах связаны не столько со скоростью, сколько с управляемостью процесса.
Инженерия волокон: использование микроволокон и специально разработанных смесей позволяет абразиву повторять сложные изгибы и неровные формы без изменения геометрии детали. Это обеспечивает равномерную обработку даже сложных поверхностей.
Абразивные минералы: применение керамического зерна помогает сохранять стабильную режущую способность на протяжении всего ресурса изделия. По сравнению с обычным оксидом алюминия срок службы, как правило, увеличивается на 40–60% — критическое преимущество для автоматизированных линий и непрерывных процессов.
Системы связки: новые смолы и связующие компоненты обладают более высокой стойкостью к теплу и влаге и становятся экологичнее. Такие нетканые изделия могут надёжно работать при 200–250 °C, что делает их подходящими для мокрого шлифования, морских применений и тяжёлой металлообработки.
Трёхмерно структурированные поверхности: улучшенное удаление стружки и загрязнений делает эти абразивы особенно эффективными для выравнивания сварных швов, тяжёлого удаления заусенцев и снятия покрытий.
3. Основные факторы роста и проблемы
Факторы роста:
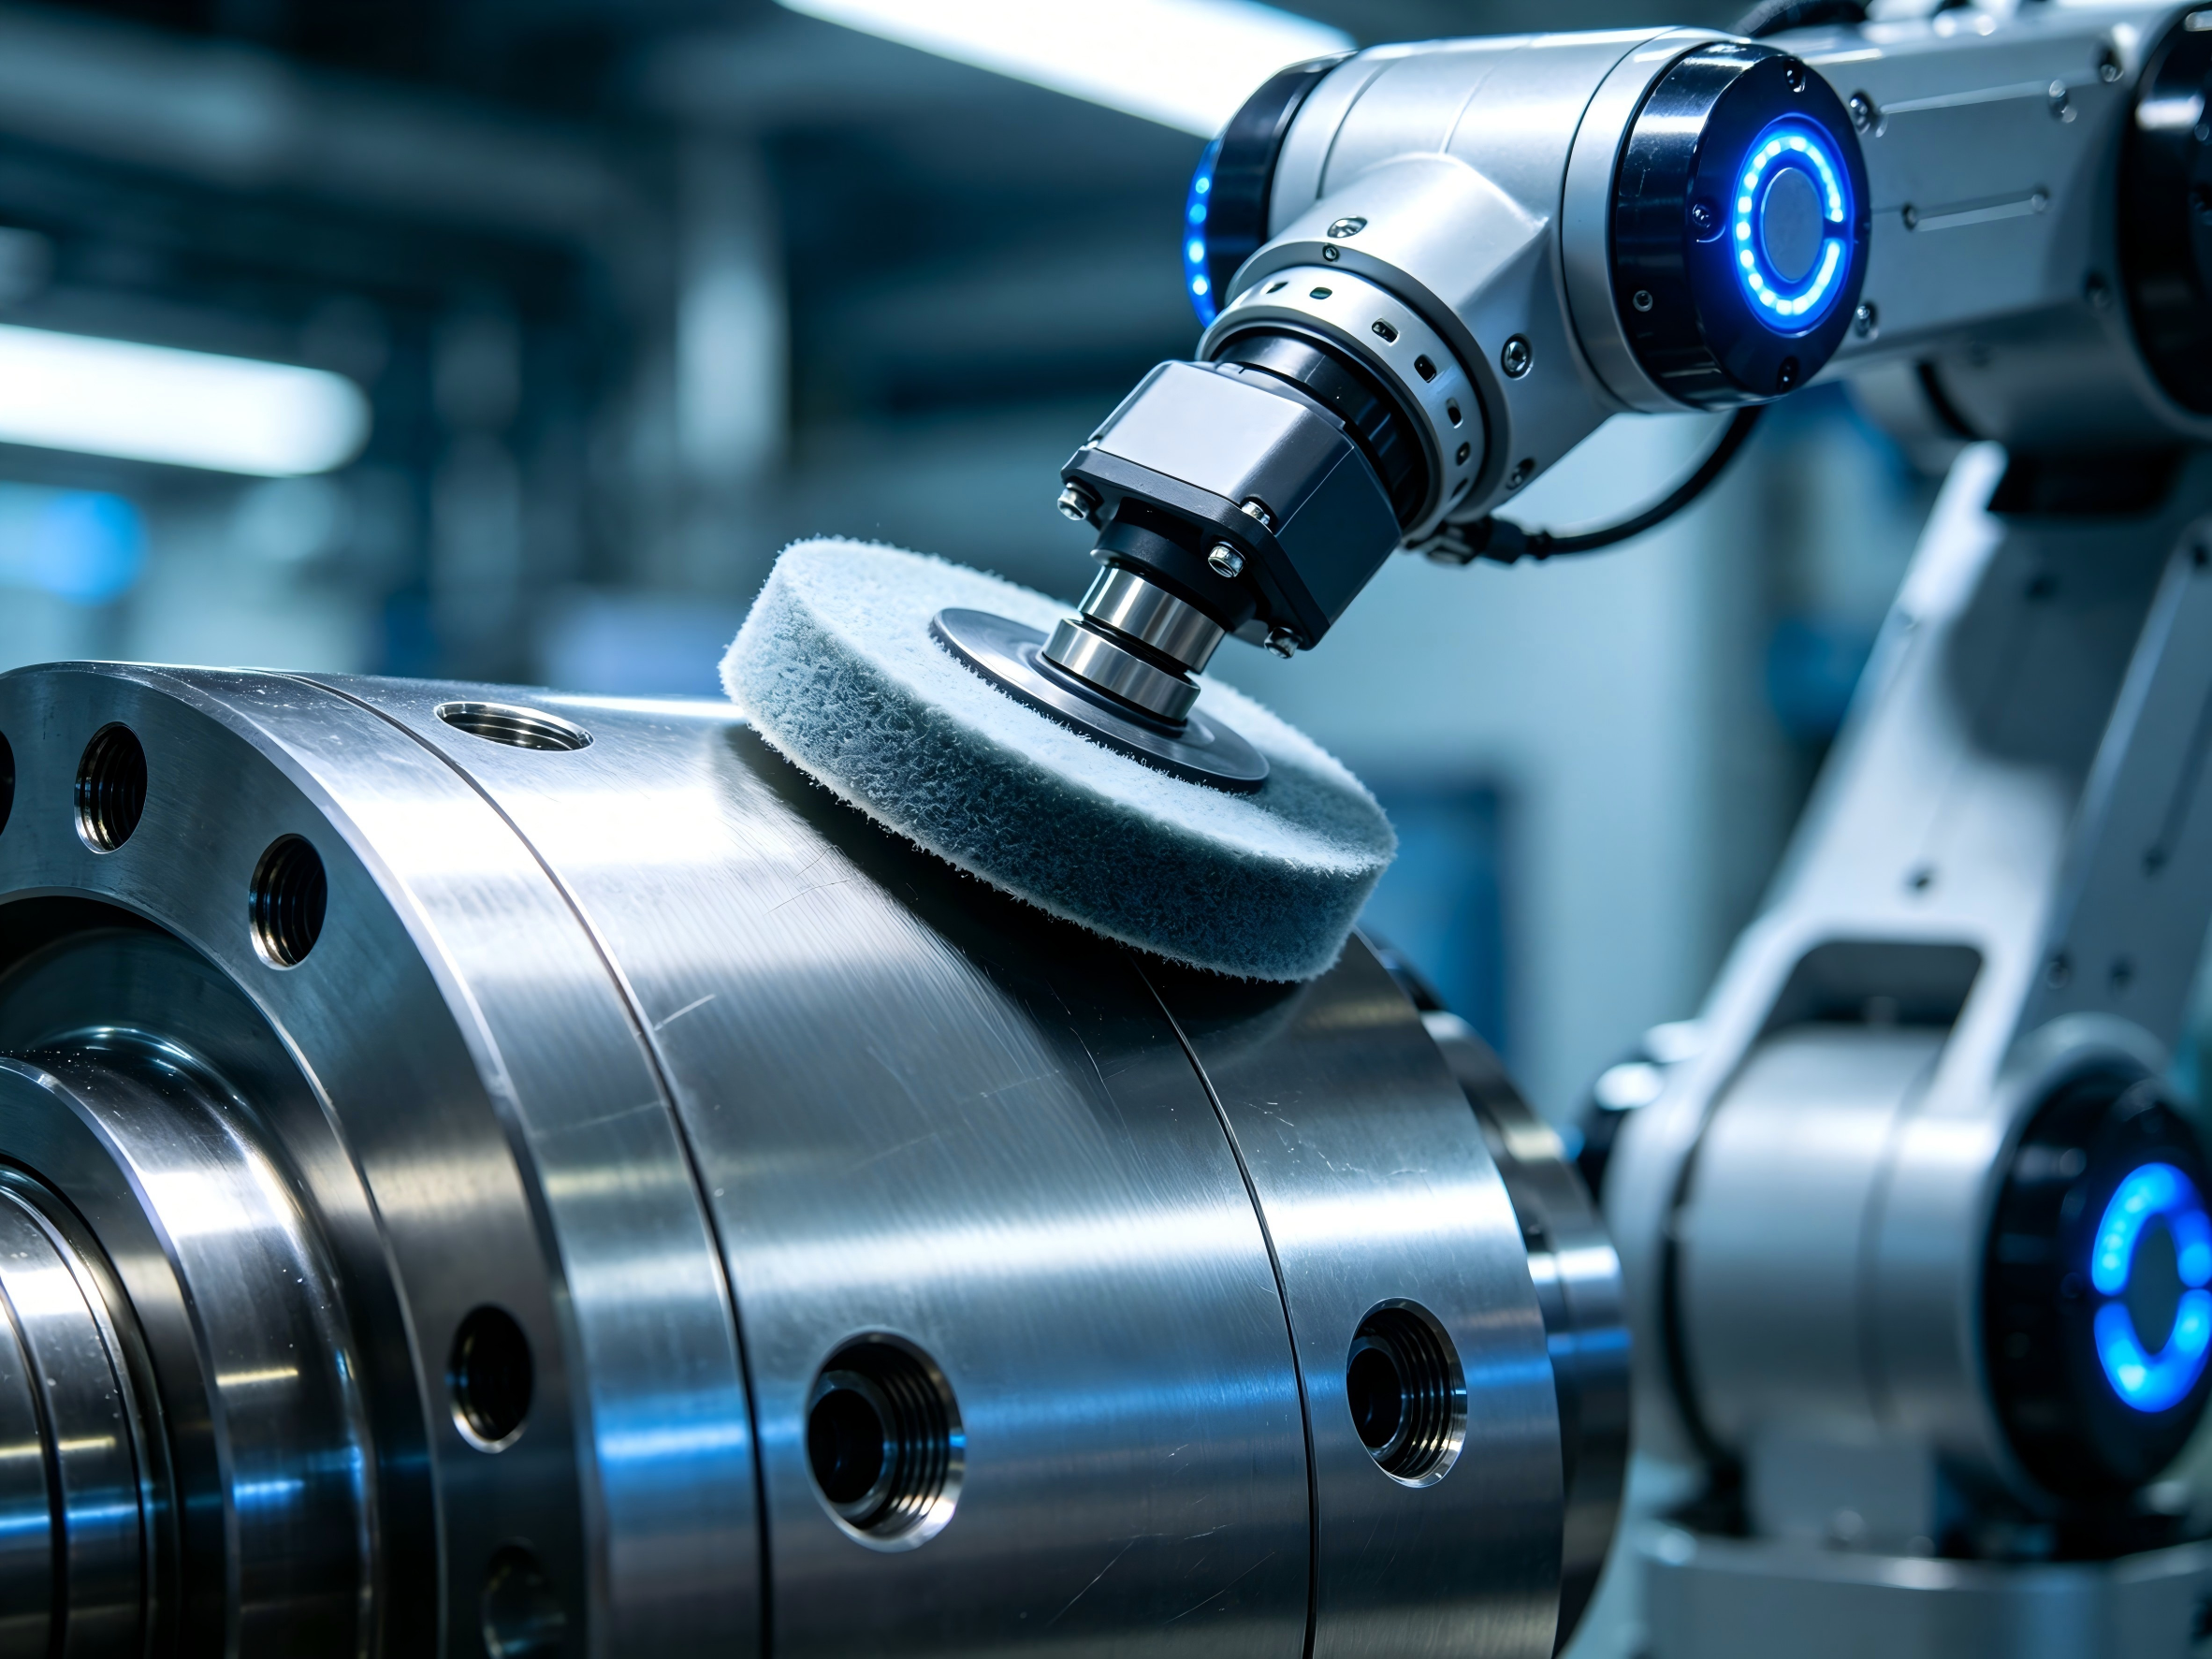
Автоматизация и прецизионное производство: роботизированные ячейки финишной обработки и системы CNC требуют абразивов с предсказуемым съёмом материала и низким риском повреждения поверхности. Нетканые изделия становятся стандартным решением для таких условий.
Современные материалы: алюминиевые сплавы, титан, композиты и высокопрочные стали — широко используемые в аэрокосмической и автомобильной отраслях — очень чувствительны к нагреву и повреждению поверхности. Полевые данные показывают, что нетканые абразивы способны повысить эффективность обработки на 30–40% и при этом значительно снизить тепловыделение.
MRO (техническое обслуживание, ремонт и эксплуатация): растущий мировой парк промышленного оборудования формирует стабильный спрос на универсальные и простые в применении абразивные продукты.
Проблемы:
Колебания цен на сырьё: синтетические волокна, специальные смолы и абразивные минералы зависят от стоимости энергии и нестабильности цепочек поставок. В периоды дефицита производственные затраты могут увеличиваться на 15–25%.
Конкуренция со стороны альтернативных технологий: лазерная обработка поверхности, химическое травление и высококлассные абразивы на основе конкурируют в отдельных прецизионных применениях, особенно в электронике и производстве медицинских изделий.
4. Диски и круги: основные драйверы объёма
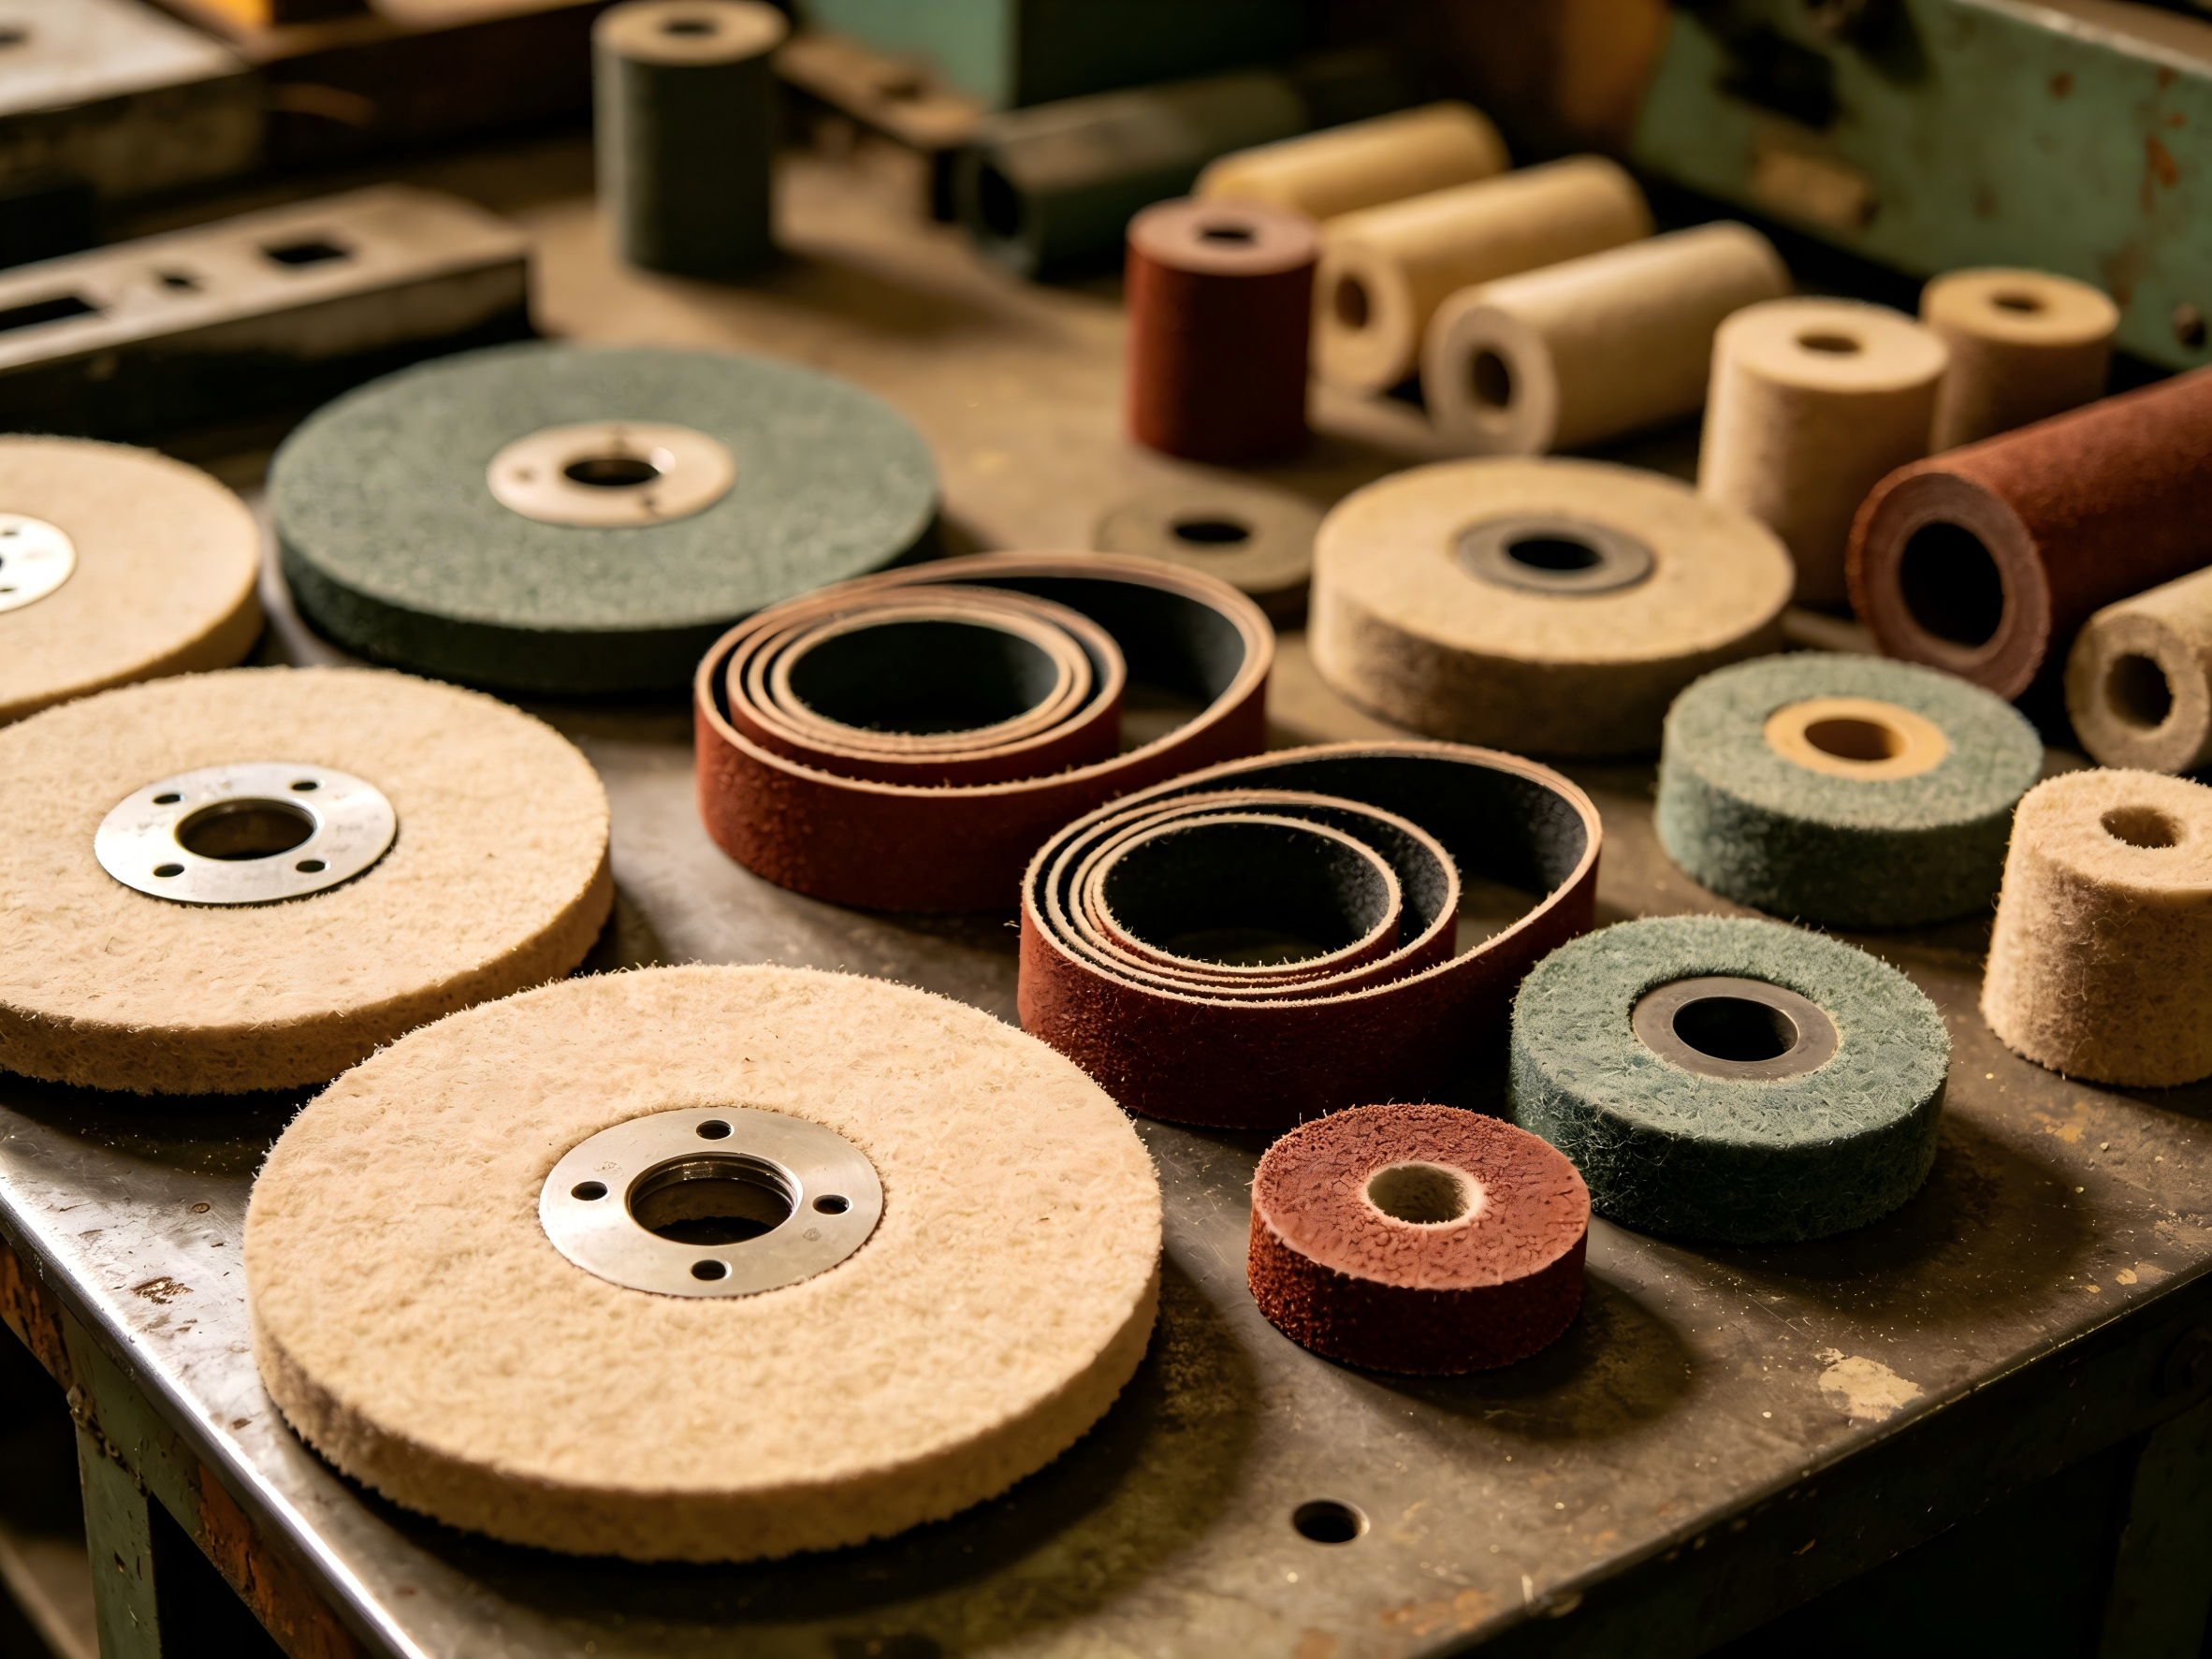
Среди форм продукции нетканые диски в 2025 году формируют рынок примерно в 625,8 млн долларов — около 29% общего объёма. Способность повторять криволинейные поверхности и совместимость с различным электроинструментом делают их наиболее экономичным выбором для кузовного ремонта, финишной обработки нержавеющей стали и алюминия.
Объём рынка нетканых лент достигает 410,3 млн долларов. Они всё активнее используются в автоматизированных системах финишной обработки для удаления заусенцев, снятия фасок и непрерывной обработки поверхности.
Нетканые круги также составляют 625,8 млн долларов и применяются в высокотехнологичных областях — аэрокосмической отрасли, производстве автомобилей OEM и прецизионном производстве, где первостепенное значение имеют постоянство и стабильность.
5. Рост по зернистости — явный сдвиг к мелким градациям
Рынок всё заметнее концентрируется на мелкой зернистости.
Мелкое зерно (180–600+ mesh): объём 970,8 млн долларов в 2025 году, что составляет 45% всего рынка. Такие изделия необходимы для финишной обработки и полирования, особенно при переходах прозрачного лака, полировании нержавеющей стали и декоративной обработке — зачастую это последний этап процесса.
Среднее зерно: 787 млн долларов, главным образом для удаления заусенцев, подготовки поверхности и промежуточной отделки. Спрос стабильно растёт вместе с расширением производства.
Крупное зерно: 401,4 млн долларов, чаще применяется для интенсивного съёма и обслуживания, включая судостроение, промышленное восстановление и MRO.
6. Применения — растут очистка, удаление заусенцев и финишная обработка
Очистка и подготовка поверхности — крупнейший сегмент применения: 648,6 млн долларов в 2025 году. Продукция широко используется для очистки сварных швов, обработки перед окраской и перед сборкой.
Удаление заусенцев и скругление кромок достигает 469 млн долларов благодаря распространению CNC-обработки, лазерной резки и роботизированных систем финишной обработки.
Финишная обработка и полирование, хотя их объём меньше — 180,5 млн долларов, — обеспечивают наибольшую добавленную стоимость в премиальных сегментах, включая медицинские изделия, высококачественные декоративные металлоконструкции и аэрокосмическую промышленность.
7. Региональные перспективы — рост смещается в Азиатско-Тихоокеанский регион
Северная Америка и Европа остаются важными премиальными рынками. Только на США в 2025 году приходится 551,5 млн долларов, при этом основной спрос формируют автомобилестроение, аэрокосмическая отрасль и современная металлообработка.
Азиатско-Тихоокеанский регион растёт быстрее всего. Расширение производственных масштабов в Китае, Индии и Вьетнаме вместе с наращиванием локальных мощностей значительно увеличивает спрос на нетканые абразивы. Развивающиеся рынки, такие как Саудовская Аравия и Бразилия, также демонстрируют стабильный рост благодаря развитию инфраструктуры и индустриализации.
8. Реальное конкурентное преимущество: технология + знание применения
В целом отрасль нетканых абразивов характеризуется умеренной концентрацией. Конкуренция определяется не столько ценой, сколько следующими факторами:
Способность проектировать структуру волокон
Стабильность системы абразивных минералов
Постоянство и однородность продукции
Глубокое понимание условий применения
По мере того как клиенты требуют более стандартизированных процессов финишной обработки, сертифицированного качества и решений, готовых к автоматизации, наиболее прочные позиции займут компании, способные предоставлять инженерную поддержку применения — помогать клиентам проектировать технологические процессы и выстраивать долгосрочное сотрудничество.
This post is also available in:


Ответить
Хотите присоединиться к обсуждению?Не стесняйтесь вносить свой вклад!